 ツイート
 シェア
 ブックマーク
 ピン
世界銀行の調査(Global Findex 2025)では、世界の成人の80%近くが金融口座を持つ一方、13億人の成人が金融サービスにアクセスできていません。
貯金する場所も、小さな商売の元手を借りる先もない暮らしは、日本にいると想像しにくいかもしれません。
マイクロファイナンスは、ニュースや授業で名前を見かけても、普通の銀行融資とどう違うのか、なぜ貧困の話と結びつくのかが、分かりにくい言葉です。
読み終えるころには、定義と仕組み、グラミン銀行の歴史、賛否が分かれる点を、公式資料の記載にそって整理できます。
※【企業様向け】マイクロファイナンスへの取り組みをPRしませんか?
掲載を希望する企業様はこちら
国際協力の分野で働く企業やキャリアの情報は、次のページにまとめています。
マイクロファイナンスとは
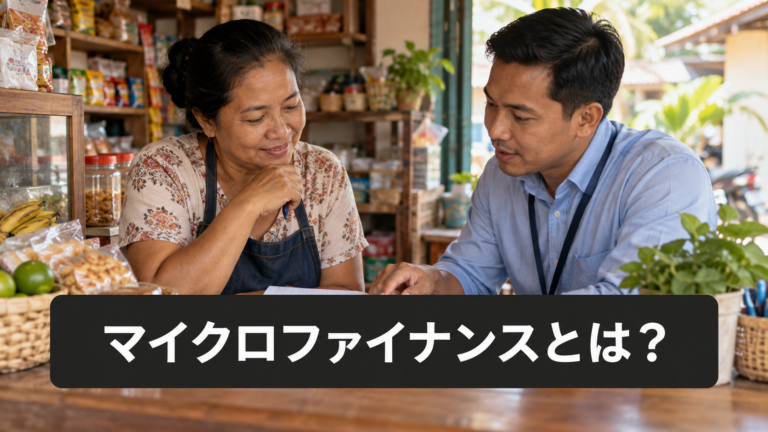
マイクロファイナンスとは、低所得層など、これまで正規の金融システムから取り残されてきた人々のために設計された金融サービスです。
この定義は、貧困層の暮らしの向上を目指す開発機関のパートナーシップ、CGAPによるものです。
CGAPは、近い言葉である金融包摂(Financial Inclusion)を、すべての人と企業が手頃で責任ある金融サービスを使えることと説明しています。
参考:About Financial Inclusion(CGAP)
マイクロクレジットとの違い
マイクロクレジットとは、貧困層に少額の資金を短期間貸し付ける仕組みで、マイクロファイナンスの出発点になった考え方です。
CGAPによると、この考えは1970年代に、グローバルサウス(途上国・新興国の総称)の社会イノベーターが打ち出しました。
ただし、その後の経験と研究で、マイクロクレジットだけで貧困を減らすには限界があると分かった、というのがCGAPの説明です。
貧しい世帯には、資産を築き、支出の波をならし、リスクに備えるための幅広い金融サービスも必要だという認識が、そこから広がりました。
CGAPのFAQは、金融包摂のほうが、マイクロファイナンスよりも対象と担い手の広い概念だとしています。
参考:Frequently Asked Questions about Financial Inclusion(CGAP)
世界で金融サービスを使えない人
世界銀行のGlobal Findex 2025(2025年7月16日公表)では、口座を持つ成人は80%近くで、2011年の50%から増えました。
一方、13億人の成人は、金融サービスにアクセスできていません。
参考:Mobile-Phone Technology Powers Saving Surge in Developing Economies(世界銀行)
貧困の定義や、日本と世界の状況は、次の記事が詳しいです。
≫貧困問題とは?定義や日本と世界の関連する問題10選、取り組む企業を紹介
マイクロファイナンスの仕組み
マイクロファイナンスは、担保のない人への少額の融資を軸に、グループでの返済の支え合いや、貯蓄・保険といったサービスを組み合わせて成り立っています。
少額・無担保の融資
銀行からお金を借りるには、担保や、返済能力を示す記録が要ります。
資産も取引履歴も持たない人ほど、この条件を満たせません。
マイクロファイナンスは、貸し方そのものを変えることで、この壁を越えます。
一度に貸す額を数万円から数十万円の範囲にとどめ、返済は短い間隔で少しずつ求めます。
返済が滞りそうな気配を早くつかめるため、担保を取らなくても貸し倒れを抑えられます。
返し終えた人には、次はもう少し大きな額を貸します。
この積み重ねが、担保の代わりになる信用の記録です。
グラミン銀行は、担保なしで融資を受けられる点を、自らの特色として挙げています。
日本では、一般社団法人グラミン日本が、仕事を始めるための資金を1人50万円を上限に、低利・無担保で貸しています(審査と条件があります)。
グループ融資と連帯責任
グループ融資とは、借り手が数人でグループをつくり、返済や事業の相談を支え合う仕組みです。
誰と組むかは、借り手自身が決めます。
返せなくなりそうな相手とは組みたくないので、借り手どうしが互いを見極め、借りたあとも進み具合を気にかけます。
この相互の目配りが、銀行の審査や督促の代わりに働きます。
連帯責任とは、グループの誰かが返済できないとき、ほかのメンバーにも責任が及ぶ仕組みです。
この仕組みの効果を、世界銀行の研究者カンドカー氏が2012年のワーキングペーパー(研究途中の報告)で検証しました。
グラミン銀行の297グループの長期データを分析すると、グループ融資には返済率を高める効果があるように見える、という結果が出ています。
ただし、結果は研究によって一様ではなく、グループ内のなれ合いが延滞を増やすおそれもあると、同じ報告は付け加えています。
グラミン日本では、女性5人が1組のグループをつくり、月2回のミーティングで、返済の状況や事業の進み具合を確認します。
一人だと滞りがちなことも、一緒に走る仲間がいれば進みやすくなる、というのがグラミン日本の説明です。
参考:Grameen Bank Lending: Does Group Liability Matter?(世界銀行)
貯蓄・保険など融資以外のサービス
低所得の世帯が困るのは、まとまったお金を借りられないときだけではありません。
病気や不作でお金が要るたびに借金に頼れば、返済はいっそう重くなります。
そこで、少しずつ貯める場所や、もしものときに備える保険、遠くにいる家族へ送金する手段も、あわせて必要になります。
CGAPによると、こうした貯蓄、保険、送金、決済、融資を貧困層に届ける担い手は、銀行やフィンテック企業にも広がっています。
グラミン銀行も、融資だけでなく、貯蓄、年金、保険の商品をメンバーに提供していると、ユヌス氏は2006年の講演で述べました。
マイクロファイナンスの歴史
マイクロファイナンスの始まりは、1974年にバングラデシュを襲った飢饉にさかのぼります。
当時、大学で経済学を教えていたユヌス氏が、村で見たものが出発点でした。
1974年の飢饉と27米ドル
ユヌス氏はノーベル賞講演で、1974年の飢饉のなか、大学の近くの村で高利貸しから借金をしていた42人の借入額を調べたと語っています。
借入額は合計27米ドルで、ユヌス氏はこれを自分のお金で肩代わりしました。
その後、大学構内の銀行に貧しい人への融資を頼むと、信用できないと断られました。
ユヌス氏が保証人になって貸してもらうと、借り手は期日どおり、毎回返済したと振り返っています。
参考:Muhammad Yunus Nobel Lecture(ノーベル賞公式サイト)
ジョブラ村からグラミン銀行へ
グラミン銀行の公式サイトは、この出来事を、42世帯への27米ドルの融資と説明しています。
1976年、チッタゴン県のジョブラ村で、アクションリサーチ(現場で実践しながら進める研究)としてプロジェクトが始まりました。
パイロットが銀行になったのは、1983年です。
2006年のノーベル平和賞
2006年10月13日、ノルウェー・ノーベル委員会は、ユヌス氏とグラミン銀行にノーベル平和賞を半分ずつ授与すると発表しました。
委員会は、大きな人口集団が貧困から抜け出さなければ持続的な平和は実現しないとし、マイクロクレジットをその手段の一つと述べました。
一方で、ユヌス氏が長期の目標とする貧困の撲滅は、マイクロクレジットだけでは実現できないとも書いています。
グラミン銀行の公式サイトは、2026年8月までの借り手(メンバー)が1,063万人で、97%が女性だと記しています。
同行が自ら公表している数字です。
ユヌス氏が広めたソーシャルビジネスは、次の記事でも取り上げています。
≫ソーシャルビジネスとは?様々な定義や歴史、企業の事例を解説
マイクロファイナンスが向き合う社会課題と金融包摂・SDGs
SDGsのターゲット1.4は、2030年までに、貧困層や脆弱層をはじめすべての男女が、経済的資源についての平等な権利を持てるよう求めています。
その中で、基礎的サービスや新技術と並べて、マイクロファイナンスを含む金融サービスへのアクセスを挙げています。
参考:Goal 1(国連)
SDGs目標1「貧困をなくそう」の現状は、次の記事で読めます。
≫【SDGs目標1】貧困をなくそうとは?現状と私たちにできること
マイクロファイナンスのメリットと課題
マイクロファイナンスには、ノーベル平和賞という評価と、借り手を追い込んだという批判の両方があります。
効果がどれくらいあるのかも、研究者の間で結論が分かれてきました。
評価されてきた点
ノーベル委員会は2006年の授賞発表で、担保のない貧しい人への融資は不可能に見えた、と振り返っています。
そのうえで、ユヌス氏はそれを貧困と闘う手段に育てた、と評価しました。
研究が示す効果の大きさ
経済学者のバナジー氏ら3人は、2015年の論文で、6か国の無作為化比較試験の結果を総括しました。
無作為化比較試験とは、融資を受ける人と受けない人をくじ引きなどで分け、効果を比べる方法です。
結論は、効果は「控えめにプラスだが、劇的な変化ではない」というものでした。
対象は小口融資(マイクロクレジット)で、貯蓄や保険を含む全体の評価ではありません。
参考:Six Randomized Evaluations of Microcredit(アメリカ経済学会)
過剰債務の問題
過剰債務とは、収入や返済の力に見合わない借金を抱えてしまう状態です。
マイクロファイナンスの危機が表面化したのは、2010年のインドのアンドラ・プラデシュ州です。
同年11月のCGAPの分析によると、10月に州首相が出した、機関に条件を課す条例が、現場の活動を妨げる一因になりました。
州内の回収は、そこから大きく落ち込みました。
同じ分析は、州内の世帯の借入が、収入や返済能力に照らして多すぎるように見えるとしています。
しかも、その借入が複数の貸し手からのものだとも指摘しています。
参考:Andhra Pradesh 2010(CGAP、2010年11月)
金利をめぐる議論
CGAPの2009年の論文は、高いマイクロクレジットの金利への批判が、1970年代後半から続いていると書いています。
一方で、多くの場合、機関は費用をまかなえる金利をとって続けるべきだという考えが業界内で広く共有されているとも、CGAPは整理しています。
グラミン日本は自らの融資を低利・無担保と説明しますが、マイクロファイナンス全体が低金利だとは、CGAPの論文からは言えません。
参考:The New Moneylenders: Are Microcredit Interest Rates Too High?(CGAP)
日本とマイクロファイナンスの関わり
日本にもマイクロファイナンスの担い手はいます。
国内で生活に困る人に貸す団体、途上国の起業家に投資する団体、公的な資金で現地の金融機関を支える機関と、形はさまざまです。
グラミン日本
グラミン日本は、シングルマザーや若者を応援するとして、少額の融資と起業・就労のトレーニングで自立を支援する一般社団法人です。
2018年9月に設立され、東京都の貸金業登録を受け、日本貸金業協会に加入しています。
参考:グラミン日本
ARUN Seed
NPO法人ARUN Seedは、途上国の社会起業家に投資し、伴走支援を行う団体です。
公式サイトが自らの活動に使う言葉は、マイクロファイナンスではなく「社会的投資」です。
この記事では、金融で起業家を支える隣接分野の取り組みとして取り上げます。
Gojo & Company, Inc.
Gojo & Company, Inc.は、2014年に設立された東京都渋谷区の会社で、自社をグローバルなマイクロファイナンスグループと紹介しています。
金融サービスの提供者を、投資、買収、設立で支えています。
参考:Gojo & Company, Inc.のトップページ
国の取り組み(JICA)
JICAは、2023年5月に、開発途上国の地場金融機関に融資する、金融包摂促進ファシリティ(FAFI)を創設しました。
融資枠は、15億米ドルが上限です。
対象になるのは、中小零細企業、低所得者層、女性のいずれかの金融アクセス改善に寄与する事業を行う、現地の金融機関です。
創設時の発表には、実施期間として2022年から2024年が書かれています。
参考:金融包摂促進ファシリティ(FAFI)の創設(JICA)
取り組む企業を一覧で見たいときは、次の記事があります。
≫マイクロファイナンスに取り組む企業8選!就職・転職におすすめの大手企業からベンチャー
マイクロファイナンスに関わる仕事・キャリア
マイクロファイナンスの仕事は、お金を貸して終わりではありません。
借り手のそばで返済と事業を見守る仕事と、資金を出して担い手そのものを育てる仕事があります。
現場で融資と伴走を担う
グラミン日本では、融資担当者が5人1組のグループに付き、借り手に伴走します。
数字を読む力と、人の話を聴く力が、どちらも要る仕事です。
ただし、求人の条件は確認していません。
公式サイトには、職業上のスキルを活かすボランティア「プロボノ」として参加する入口があります。
社会的投資・開発金融の仕事
ARUN Seedの公式サイトには、インターンと求人の応募ページがあります。
Gojo & Company, Inc.は、求人をLinkedInに掲載し、公式サイトのフォームからも応募を受け付けています。
国際協力を仕事にする道すじを扱った記事は、次のとおりです。
国際機関で働くキャリアには、次の記事が詳しいです。
≫国際機関で社会課題解決に関わるキャリアとは?仕事内容・必要なスキル・入り口を解説
小路麻美さんのインタビュー
COCOCOLOR EARTHでは、2021年5月31日公開のインタビューで、国税に約15年勤めた小路麻美さんに話を聞きました。
当時は、ミャンマーのMJI社で、貧困層の女性向けのマイクロファイナンス事業に携わり、内部監査の改善や資金調達の計画を担当していました。
事業の実務は初めてで、現地スタッフにどう貢献するかに難しさを感じていると話しています。
国税での差し押さえや滞納処分の経験は、債権回収の適正な手続きに役立っている、との実感も語っています。
内容は2021年時点のものです。
≫小路麻美さんのインタビュー「女性自身が一番幸せになれる選択を」
よくある質問
マイクロファイナンスの意味、始まり、課題、日本の例について、4つの疑問に答えます。
Q. マイクロファイナンスとは何ですか?
A. マイクロファイナンスとは、低所得層など、これまで正規の金融システムから取り残されてきた人々のために設計された金融サービスです。CGAPによると、小口融資(マイクロクレジット)から始まり、現在は融資以外も含む幅広い金融サービスを指します。グラミン銀行のように担保なしで貸す例や、グループで返済を支え合う方式もありますが、金利が低いとは限りません。CGAPは、金融包摂のほうが対象と担い手の広い概念だと説明しています。
Q. マイクロファイナンスはどこで始まったのですか?
A. 代表例は、バングラデシュのグラミン銀行です。グラミン銀行の公式サイトは、1974年の飢饉に触発されたユヌス氏が、42世帯に27米ドルを貸したと説明しています。1976年にジョブラ村で実験プロジェクトが始まり、1983年に銀行になりました。同行とユヌス氏は2006年にノーベル平和賞を受賞しました。CGAPは、1970年代にグローバルサウスの社会イノベーターがマイクロクレジットの考えを打ち出したと説明しています。
Q. マイクロファイナンスにはどんな課題がありますか?
A. 課題は大きく、過剰債務、金利をめぐる議論、効果の大きさの3つに分かれます。2010年のインドのアンドラ・プラデシュ州の危機について、CGAPは世帯の借入が収入や返済能力に照らして多すぎるように見えると分析しました。CGAPは、高い金利への批判が1970年代後半から続いていると整理しています。2015年の無作為化比較試験の総括は、小口融資の効果を、控えめにプラスだが劇的な変化ではないと評価しました。
Q. 日本企業もマイクロファイナンスに取り組んでいますか?
A. はい、日本にも取り組みがあります。一般社団法人グラミン日本は、2018年に設立され、シングルマザーを中心に、起業や就労の資金を1人50万円を上限に無担保で融資しています。Gojo & Company, Inc.は東京都渋谷区に所在し、金融サービスの提供者を投資や買収で支えています。近い分野として、NPO法人ARUN Seedは、途上国の社会起業家への社会的投資を行っています。企業の例は、関連記事にあります。
まとめ
マイクロファイナンスとは、低所得層など、金融から取り残されてきた人々のために設計された金融サービスです。
小口の融資から始まり、融資以外の金融サービスにも広がってきました。
グラミン銀行とグラミン日本の公式サイトを並べて読むと、途上国と日本で、融資の形がどう違うかを比べられます。
国際協力に取り組む企業の事業内容は、ココキャリアの「国際協力」の分野から読めます。
少額の融資は、暮らしを支える手段にも、重い負担にもなりうるものです。
その二面を知っておくことが、この分野を考える出発点になります。
関連記事
≫マイクロファイナンスに取り組む企業8選!就職・転職におすすめの大手企業からベンチャー
≫貧困問題に取り組む企業10選!就職・転職におすすめのベンチャーから大手企業
≫国際協力を仕事にするとは?キャリアパスと入り口を徹底解説
【企業様向け】マイクロファイナンスへの取り組みをPRしませんか?

この記事の監修者
吉田宏輝
COCOCOLOREARTH代表、社会活動家。
COCOCOLOREARTHでは、社会課題解決を軸にした就職・転職活動を支援するインタビューメディアの代表として、100人以上の社会活動家にインタビュー、記事執筆やイベント登壇などを行う。